

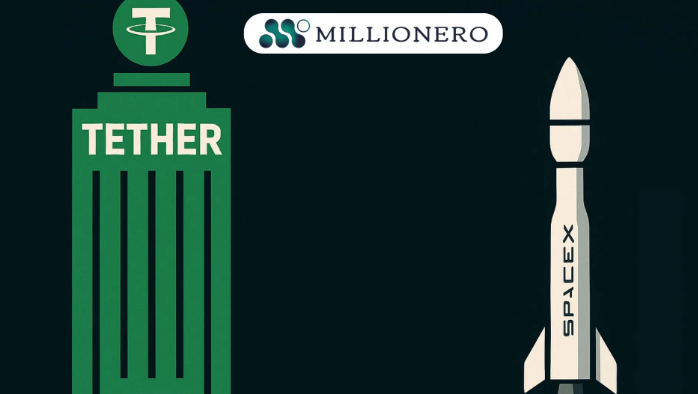


Η Tether αξίζει περισσότερο από τη SpaceX, τουλάχιστον στα χαρτιά, και αυτό θα έπρεπε να τρομάζει κάθε παραδοσιακό οικονομικό διευθυντή της Wall Street.
Η εταιρεία, η οποία ουσιαστικά εκτυπώνει ψηφιακά δολλάρια που υποστηρίζονται από έντοκα γραμμάτια του Δημοσίου, μόλις αποτιμήθηκε στα 500 δισεκατομμύρια δολάρια. Στο πλαίσιο αυτό, αυτό τοποθετεί την Tether στο ίδιο επίπεδο με την αυτοκρατορία πυραύλων του Elon Musk και τον κολοσσό της τεχνητής νοημοσύνης του Sam Altman.
Εν τω μεταξύ, η Circle, ο μεγαλύτερος ανταγωνιστής της Tether και η εταιρεία που εισήχθη στο χρηματιστήριο, υπόκειται σε κανονιστική εποπτεία και λειτουργεί με πλήρη διαφάνεια, διαπραγματευόμενη στο Χρηματιστήριο της Νέας Υόρκης με κεφαλαιοποίηση αγοράς μόλις 30 δισεκατομμυρίων δολαρίων .
Τα μαθηματικά είναι συγκλονιστικά. Αν οι φήμες ότι η Tether συγκεντρώνει κεφάλαια ιδιωτικά αποδειχθούν αληθινές, η αξία της θα είναι δεκαεπτά φορές υψηλότερη από τον εισηγμένο στο χρηματιστήριο ανταγωνιστή της. Είναι σαν το περίπτερο αναψυκτικών της γειτονιάς σας να ισχυρίζεται ότι αξίζει περισσότερο από την Coca-Cola επειδή πούλησε περισσότερα κουτάκια το περασμένο καλοκαίρι.

Η μηχανή χρήματος που έφαγε τη Γουόλ Στριτ
Για να καταλάβετε πώς φτάσαμε εδώ, πρέπει να κατανοήσετε την όμορφη απλότητα του επιχειρηματικού μοντέλου των stablecoin. Είναι απίστευτα απλό:
Δεχτείτε δολάρια από πελάτες
• Έκδοση ψηφιακών tokens σε αντάλλαγμα
• Επενδύστε αυτά τα δολάρια σε κρατικά ομόλογα χωρίς κίνδυνο
• Κρατήστε τους τόκους για τον εαυτό σας

Όταν τα επιτόκια αυξήθηκαν απότομα τα τελευταία δύο χρόνια, έγινε το πιο κερδοφόρο arbitrage στην οικονομική ιστορία .
Τα νούμερα είναι συγκλονιστικά. Η Tether είχε κέρδη περίπου 13 δισεκατομμυρίων δολαρίων μόνο στο τέταρτο τρίμηνο του 2024 , εκ των οποίων περίπου τα μισά προέρχονταν από τόκους των ομολόγων της. Τα περιθώρια κέρδους τους λέγεται ότι είναι 99%, γεγονός που την καθιστά πιο κερδοφόρα από οποιαδήποτε άλλη μεγάλη εταιρεία στον κόσμο. Η μητρική εταιρεία της Google, με όλη την τεχνολογική της μαεστρία και την παγκόσμια εμβέλειά της, θα σκότωνε για τέτοια περιθώρια κέρδους .
Η Circle καβάλησε το ίδιο χρυσό κύμα, αν και με περισσότερη ρύθμιση να τους βασανίζει. Η στρατηγική τους ήταν η ίδια: να συλλέγουν δολάρια, να εκδίδουν USDC tokens, να επενδύουν τα αποθεματικά, να παίρνουν το spread. Όταν τα επιτόκια ήταν υψηλά, όλοι κέρδιζαν. Οι πελάτες απέκτησαν ψηφιακά δολάρια, οι εκδότες πλούτισαν υπερβολικά από τις αποδόσεις των κρατικών ομολόγων και ο κόσμος των κρυπτονομισμάτων απέκτησε τη ρευστότητα που χρειαζόταν απεγνωσμένα.
Αλλά κάθε χρυσή εποχή έχει την ημερομηνία λήξης της.
Ο πόλεμος της Ομοσπονδιακής Τράπεζας
Ο Τζερόμ Πάουελ πιθανότατα δεν ξύπνησε ένα πρωί με ένα σχέδιο να καταστρέψει το πιο κερδοφόρο επιχειρηματικό μοντέλο στον χώρο των κρυπτονομισμάτων . Αλλά όταν η Fed άρχισε να μειώνει τα επιτόκια φέτος, αυτό ακριβώς συνέβη.
Τα μαθηματικά είναι σκληρά και ακριβή:
• Κάθε μείωση του επιτοκίου κατά 25 μονάδες βάσης θα μειώσει τα ετήσια έσοδα από τόκους της Tether κατά περίπου 318 εκατομμύρια δολάρια
• Μια μείωση 75 μονάδων βάσης θα τους κόστιζε σχεδόν 1 δισεκατομμύριο δολάρια ετησίως
• Η Circle αντιμετωπίζει παρόμοια αιματοχυσία , με μια μείωση 25 μονάδων βάσης να τους κοστίζει περίπου 122 εκατομμύρια δολάρια ετησίως.

Και να το πρόβλημα: Τα πρόσφατα τριμηνιαία κέρδη της Circle ήταν μόλις 126 εκατομμύρια δολάρια . Κάντε τους υπολογισμούς. Μερικές ακόμη μειώσεις επιτοκίων θα μπορούσαν να καταστρέψουν ολόκληρη την επιχείρησή τους .
Αυτό δεν είναι κάποιο απίθανο θεωρητικό πρόβλημα που σιγοβράζει στα εγχειρίδια οικονομικών. Συμβαίνει αυτή τη στιγμή. Η εποχή του εύκολου χρήματος, που επέτρεπε στους εκδότες stablecoins να εκτυπώνουν κέρδη, απλώς κατέχοντας κρατικά ομόλογα, φτάνει στο τέλος της και αυτές οι εταιρείες αγωνίζονται να βρουν νέες πηγές εσόδων προτού η χρυσή τους χήνα σταματήσει να γεννά αυγά.
Φύλλα τσαγιού αξίας ενός δισεκατομμυρίου δολαρίων
Ενώ οι Tether και Circle υπολογίζουν τα συμβόλαιά τους με μελλοντική εκπλήρωση μετά τις μειώσεις των επιτοκίων, κάτι συναρπαστικό συμβαίνει στο blockchain και θα μπορούσε να είναι το πιο σημαντικό σήμα στις αγορές κρυπτονομισμάτων σήμερα .
Στα τέλη Αυγούστου 2025, αυτές οι εταιρείες ξεκίνησαν μια διαδικασία δημιουργίας νομισμάτων που διασκέδασε κάθε trader. Στις 20 Αυγούστου, η Tether δημιούργησε νέα USDT tokens αξίας 1 δισεκατομμυρίου δολαρίων σε μία μόνο συναλλαγή Ethereum. Δέκα ημέρες αργότερα, η Tether και η Circle έκοψαν μαζί περίπου 4 δισεκατομμύρια δολάρια σε μόλις τρεις ημέρες .
Δεν επρόκειτο για σταδιακή αύξηση της προσφοράς. Ήταν μια μαζική, συντονισμένη εισροή νέων ψηφιακών δολαρίων στο οικοσύστημα των κρυπτονομισμάτων.

Οι έμπειροι traders γνωρίζουν ακριβώς τι σημαίνει αυτό. Τα stablecoins είναι «ξηρή σκόνη », μετρητά που βρίσκονται στα περιθώρια των αγορών κρυπτονομισμάτων και περιμένουν να αξιοποιηθούν. Όταν οι εκδότες κόβουν ξαφνικά tokens αξίας δισεκατομμυρίων δολαρίων, αυτό σηματοδοτεί ότι οι μεγάλοι παίκτες προετοιμάζονται για κάτι μεγάλο.
Ιστορικά, αυτά τα σημαντικά γεγονότα νομισματοκοπίας προηγούνται σημαντικών κινήσεων της ανοδικής αγοράς.
Τα τρέχοντα νούμερα είναι συγκλονιστικά:
• Προσφορά USDT της Tether: περίπου 169,5 δισεκατομμύρια δολάρια
• Προσφορά USDC από την Circle: περίπου 74 δισεκατομμύρια δολάρια
• Συνδυασμένo dominance στην αγορά: περίπου το 90% όλων των stablecoins
• Συνολικό οικοσύστημα stablecoin: πλησιάζει το 1% της συνολικής προσφοράς χρήματος στις ΗΠΑ
Πρόβλημα συγκέντρωσης
Εδώ είναι που η ιστορία γίνεται πολύ άβολη για όποιον πιστεύει στις ανταγωνιστικές αγορές. Οι δύο εταιρείες ελέγχουν σχεδόν το ένα τέταρτο του τρισεκατομμυρίου δολαρίων σε ψηφιακό χρήμα. Μόνο h Tether επεξεργάζεται έναν ημερήσιο όγκο συναλλαγών άνω των 100 δισεκατομμυρίων δολαρίων, καθιστώντας το πιο ρευστό από πολλά εθνικά νομίσματα.
Αυτή η συγκέντρωση θα ήταν αρκετά ανησυχητική ακόμη και αν και οι δύο εταιρείες ήταν διαφανείς και ρυθμιζόμενες οντότητες. Ωστόσο, η Tether έχει αποφύγει την κανονιστική εποπτεία εδώ και χρόνια , αρνείται λεπτομερείς ελέγχους και λειτουργεί με ένα επίπεδο αδιαφάνειας που θα έκανε τους Ελβετούς τραπεζίτες να κοκκινίσουν.
Οι πρόσφατες πιστοποιήσεις τους δείχνουν ότι τα tokens τους υποστηρίζονται κυρίως από μετρητά και κρατικά ομόλογα, κάτι που ακούγεται καθησυχαστικό. Αλλά να το θέμα: οι πιστοποιήσεις δεν είναι έλεγχοι και η διαφάνεια δεν είναι το ίδιο με τη συμμόρφωση.

Η Circle επέλεξε τον πιο δύσκολο δρόμο. Εισήχθη στο χρηματιστήριο, υπήχθη στην εποπτεία του χρηματοπιστωτικού συστήματος της πολιτείας της Νέας Υόρκης, διατήρησε ελεγμένα αποθεματικά και λειτούργησε με τη διαφάνεια που απαιτούν οι παραδοσιακές χρηματοοικονομικές υπηρεσίες.
Η ανταμοιβή τους; Η κεφαλαιοποίηση της αγοράς, η οποία υποδηλώνει ότι οι επενδυτές εκτιμούν τη συμμόρφωση ακριβώς στο μηδέν.
Η πλοκή μεγαλώνει
Η διαφορά στην αποτίμηση γίνεται ακόμη πιο περίεργη αν λάβουμε υπόψη τι πρόκειται να συμβεί στη ρυθμιστική διαδικασία. Η Γερουσία των ΗΠΑ ψήφισε νομοθεσία που θα απαιτούσε από τα stablecoins που υποστηρίζονται από δολάριο να τηρούν τα εξής:
• Διατήρηση του 100% των αποθεματικών σε υψηλής ποιότητας ρευστά περιουσιακά στοιχεία
• Απόκτηση ομοσπονδιακών αδειών για όλους τους εκδότες
• Υποβολή σε τακτικούς ελέγχους και εποπτεία
Και οι δύο εταιρείες έχουν ήδη αρχίσει να κινούνται προς την κατεύθυνση αυτών των προτύπων, αλλά η πρωτοπορία της Circle στη συμμόρφωση θα πρέπει θεωρητικά να τους δώσει ένα τεράστιο ανταγωνιστικό πλεονέκτημα.
Αντίθετα, η αγορά στοιχηματίζει ότι το πλεονέκτημα του ποιός θα κινηθεί πρώτος, οι επιπτώσεις του δικτύου και το μέγεθος του Tether θα υπερτερήσουν πλήρως της κανονιστικής συμμόρφωσης . Είναι μια συναρπαστική περίπτωση: Μακροπρόθεσμα, οι αγορές ανταμείβουν τη διαφάνεια και τη κανονιστική συμμόρφωση ή απλώς ακολουθούν τη ρευστότητα;
Φαίνεται ότι οι σοφοί άνθρωποι στοιχηματίζουν στη δεύτερη επιλογή.
Αγώνας για την καινοτομία
Αντιμέτωπες με τη μείωση των εσόδων από τόκους, και οι δύο εταιρείες προσπαθούν να αναδιοργανωθούν. Η Circle «μεταβαίνει σε ένα μοντέλο δικτύου πληρωμών», κατασκευάζει μια νέα υποδομή blockchain και κυνηγά τις χρεώσεις συναλλαγών έναντι των εσόδων από τόκους. Ουσιαστικά, προσπαθούν να γίνουν η Visa των κρυπτονομισμάτων.
Η Tether υιοθετεί μια διαφορετική προσέγγιση, επεκτείνοντας την εξόρυξη bitcoin, το εμπόριο πολύτιμων μετάλλων και άλλες επιχειρήσεις που αξιοποιούν τις τεράστιες ταμειακές ροές τους. Ετοιμάζουν επίσης ένα ρυθμιζόμενο token ειδικά για τις αγορές των ΗΠΑ,το οποίο αποτελεί αντιστάθμισμα έναντι πιθανών κανονιστικών περιορισμών στο βασικό τους προϊόν.
Ο ευρύτερος κλάδος εξελίσσεται επίσης, με την εμφάνιση νέων μοντέλων που μοιράζονται το ενδιαφέρον απευθείας με τους χρήστες αντί να το συγκεντρώνουν για τους εκδότες. Παραδοσιακοί χρηματοοικονομικοί γίγαντες όπως η JPMorgan δοκιμάζουν τα δικά τους ψηφιακά νομίσματα.
Οι μέρες που δύο εταιρείες θα μπορούσαν να κυριαρχήσουν σε ολόκληρη την αγορά μέσω απλής αγοράς από κρατικά ομόλογα μπορεί να είναι μετρημένες.
Σύνοψη
Βρισκόμαστε μάρτυρες μιας καθοριστικής στιγμής στην εξέλιξη του ψηφιακού χρήματος. Τα stablecoins έχουν εξελιχθεί από ένα κρυπτο, σε μια αγορά τεσσάρων τρισεκατομμυρίου δολαρίων που ανταγωνίζεται ολόκληρα νομισματικά συστήματα μικρών εθνών.
Πρόσφατα πρωτοσέλιδα, αποτιμήσεις 500 δισεκατομμυρίων δολαρίων, εκδόσεις κρυπτονομισμάτων πολλών δισεκατομμυρίων δολαρίων και επικείμενες κανονιστικές αλλαγές δεν είναι απλώς νέα για τα κρυπτονομίσματα. Είναι προεπισκοπήσεις του πώς θα μπορούσε να λειτουργήσει το ίδιο το χρήμα τις επόμενες δεκαετίες.
Το χάσμα αποτίμησης μεταξύ Tether και Circle τελικά θα επιλυθεί από μόνο του, αλλά πιθανώς όχι με τον τρόπο που αναμένει η παραδοσιακή χρηματοοικονομική. Οι αγορές έχουν έναν αδίστακτο τρόπο να ανταμείβουν ό,τι λειτουργεί αντί για ό,τι φαίνεται καλό στα χαρτιά .
Αν η αποτίμηση της Tether στα 500 δισεκατομμύρια δολάρια ισχύει, αυτό δεν θα οφείλεται στο ότι οι επενδυτές έχουν εμπιστοσύνη στην εταιρική της διακυβέρνηση. Θα οφείλεται στο ότι βασίζεται στην ακατέργαστη δύναμη των επιδράσεων του δικτύου, στο πλεονέκτημα του πρώτου που κινείται και σε αυτήν την απλή πραγματικότητα: στις ψηφιακές αγορές, η ρευστότητα είναι το παν .
Οι κανόνες των παραδοσιακών χρηματοοικονομικών δεν ισχύουν απαραίτητα για το ψηφιακό χρήμα. Η αξία δεν συνδέεται πάντα με πολλαπλασιαστές κερδών, κανονιστική συμμόρφωση ή διαφανείς λειτουργίες.
Μερικές φορές, το θέμα είναι απλώς ποιος εμφανίστηκε πρώτος και ποιον εμπιστεύτηκαν οι χρήστες με τα χρήματά τους , ακόμα κι αν αυτή η εμπιστοσύνη φαίνεται εντελώς παράλογη με βάση τα συμβατικά πρότυπα.
Η εποχή του εύκολου χρήματος από τις αποδόσεις των κρατικών ομολόγων μπορεί να τελειώνει, αλλά η εποχή του ψηφιακού χρήματος μόλις ξεκινά. Και αυτή τη στιγμή, μια μυστηριώδης εταιρεία που τυπώνει ψηφιακά ομόλογα ισχυρίζεται ότι αξίζει περισσότερο από το πιο φιλόδοξο διαστημικό έργο της ανθρωπότητας.
Το αν αυτό έχει νόημα εξαρτάται αποκλειστικά από το πώς πιστεύετε ότι θα είναι τα χρήματα στο μέλλον και σε ποιον εμπιστεύεστε να τα χτίσει .
Αυτή η ανάλυση της Millionero προορίζεται μόνο για εκπαιδευτικούς σκοπούς και δεν αποτελεί οικονομική συμβουλή. Να κάνετε πάντα τη δική σας έρευνα και να συμβουλεύεστε εξειδικευμένους οικονομικούς συμβούλους πριν πάρετε οποιεσδήποτε επενδυτικές αποφάσεις.
Εγγραφείτε στη Millionero και ασχοληθείτε με τις συναλλαγές κρυπτονομισμάτων σήμερα! Μπορείτε επίσης να ακολουθήσετε τη Millionero στο X , το Instagram , το Facebook και το LinkedIn για τις τελευταίες ενημερώσεις!